Le 31 décembre, échéance pour le plafond PER de l'année
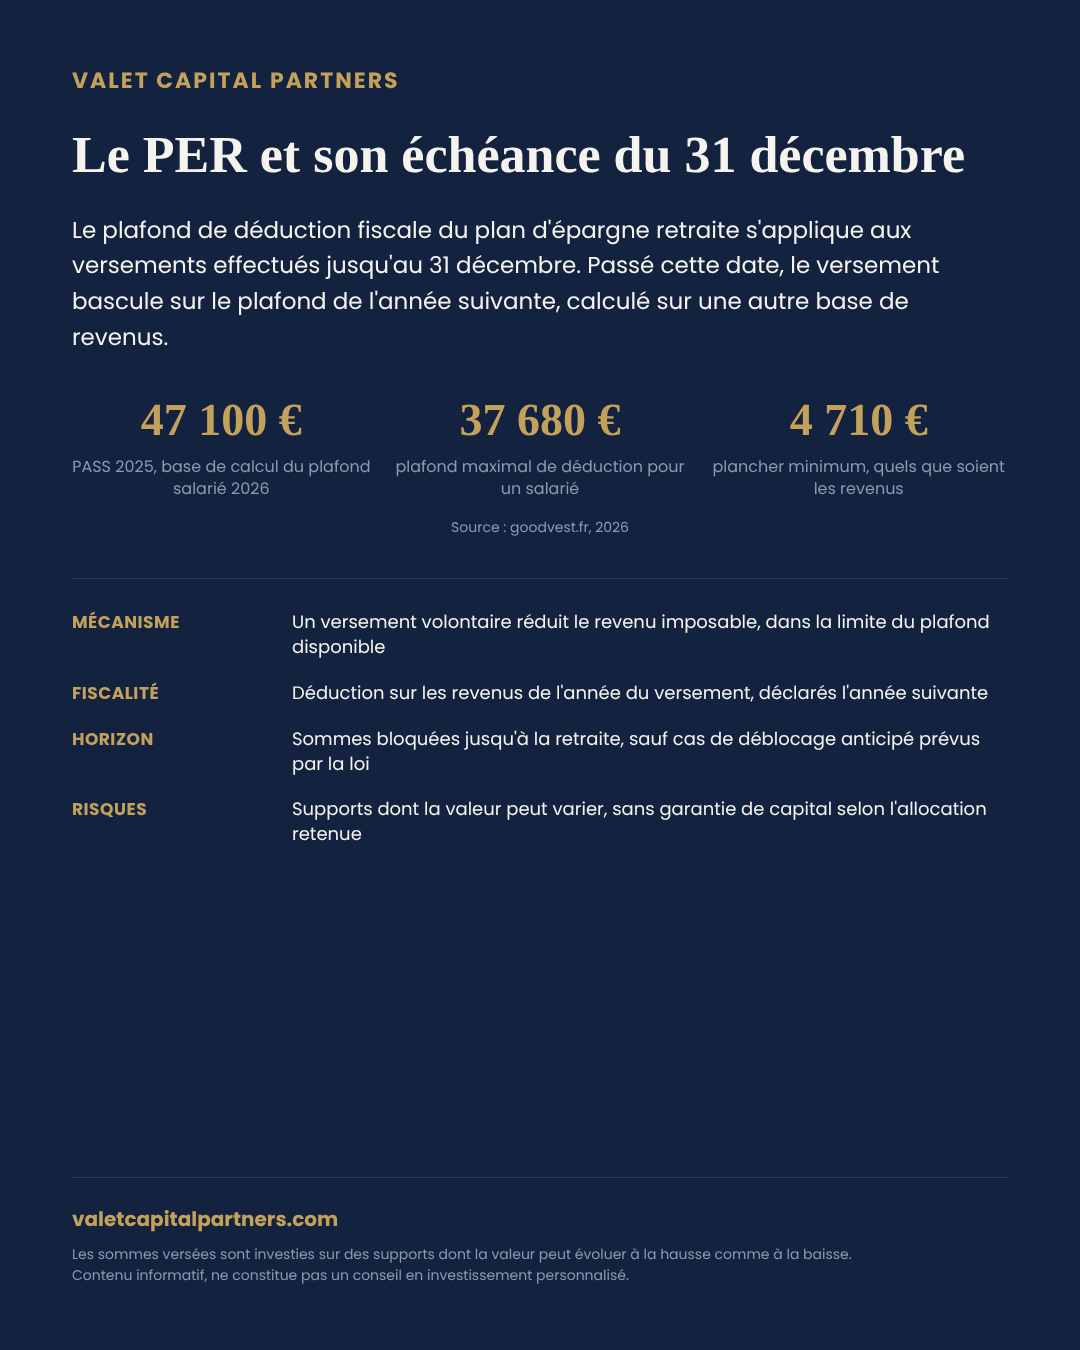
Chaque année, le plafond de déduction fiscale du plan d'épargne retraite (PER) s'applique aux versements effectués jusqu'au 31 décembre. Un versement réalisé après cette date bascule sur le plafond de l'année suivante, calculé sur une autre base de revenus.
Ce que prévoit le calcul, pour un salarié, au titre des versements 2026 :
- Le plafond correspond à 10 % des revenus professionnels nets de l'année 2025, retenus dans la limite de huit fois le plafond annuel de la sécurité sociale (PASS) 2025, fixé à 47 100 euros (goodvest.fr, 2026)
- Plafond maximal : 37 680 euros
- Plancher minimum, applicable quels que soient les revenus : 4 710 euros, soit 10 % du PASS 2025
Quatre repères :
- Mécanisme : un versement volontaire sur le PER vient réduire le revenu imposable, dans la limite du plafond disponible
- Fiscalité : la déduction s'opère sur les revenus de l'année du versement, déclarés l'année suivante
- Horizon : les sommes versées restent bloquées jusqu'à la retraite, sauf cas de déblocage anticipé prévus par la loi (achat de la résidence principale, accidents de la vie)
- Risques : les sommes sont investies sur des supports dont la valeur peut varier, sans garantie de capital selon l'allocation retenue
Le plafond disponible, cumulé sur trois ans et incluant celui du conjoint, se consulte sur le dernier avis d'imposition ou sur l'espace particulier d'impots.gouv.fr. Les simulateurs de valetcapitalpartners.com permettent d'examiner une situation particulière avant la fin de l'année.
Ce contenu est informatif et ne constitue pas un conseil en investissement personnalisé.
Valet Capital Partners
#PER #RetraiteEpargne #Fiscalité #GestionDePatrimoine #FinDAnnee